C’est un placement immobilier collectif qui permet d’investir dans l’immobilier sans acheter un bien en direct. Le client achète des parts (il devient associé), et la société de gestion se charge d’acheter, gérer, louer, entretenir les immeubles et les vendre.
Qu'est-ce que une SCPI ?
C’est un placement immobilier collectif qui permet d’investir dans l’immobilier sans acheter un bien en direct. Le client achète des parts (il devient associé), et la société de gestion se charge d’acheter, gérer, louer, entretenir les immeubles et les vendre.
Quels revenus génère-t-elle pour un associé personne physique ?
Une SCPI génère trois catégories de revenus :
- Revenus locatifs (lorsque la SCPI perçoit les loyers) → Revenus fonciers,
- Produits financiers (lorsque la SCPI perçoit des dividendes, intérêts de placement ou revenus de participations dans des sociétés de capitaux) → Revenus des capitaux mobiliers,
- Plus-values immobilières (Lorsque la SCPI vend un immeuble et réalise une plus-value) →Plus-values immobilière des particuliers.
Quelle fiscalité pour un associé personne physique ?
Fiscalité classique en France :
- Revenus fonciers : Barème progressif de l’impôt sur le revenu + 17,2 % de Prélèvements sociaux (P.S.) + le cas échéant la CEHR (contribution exceptionnelle sur les hauts revenus).
- Revenu des capitaux mobiliers : par défaut PFU (Prélèvement forfaitaire Unique) 12.8 % + 18.6 % de P.S., ou sur option du contribuable, choix pour l’imposition au barème progressif de l’I.R. + 18.6 % de P.S., le cas échéant la CEHR.
- Plus-value immobilière : plus-value immobilière des particuliers soit 19 % + 17.2 % de P.S. – mais attention : L’abattement pour durée de détention applicable aux plus-values, est calculé depuis l’acquisition de l’immeuble par la SCPI, et non pas à compter de l’achat des parts par l’associé.
Fiscalité allégée pour les SCPI investies à l’étranger grâce aux conventions passées entre les différents pays :
- Toutes les conventions fiscales signées par la France avec les pays européens posent la même règle : les revenus immobiliers — qu’il s’agisse de loyers ou de plus-values de cession — sont imposés dans le pays où est situé l’immeuble. Investir à l’étranger ne signifie donc pas échapper à l’impôt, mais déplacer le lieu d’imposition, et bénéficier de taux souvent bien plus favorables.
- Les prélèvements sociaux sont absents.
7 raisons d'investir dans des SCPI plutôt que dans de l'immobilier en direct
Accessibilité financière : Investir dans l’immobilier dès quelques centaines d’euros, sans passer par un crédit lourd ni un apport important.
Diversification immédiate : Une SCPI détient des dizaines, voire des centaines d’immeubles (bureaux, commerces, santé, logistique…). Là où un achat en direct concentre le risque sur un seul bien, la SCPI répartit les risques locatifs, sectoriels et géographiques.
Gestion totalement déléguée : Plus de recherche de locataire, plus de gestion des travaux, plus de vacance locative à gérer – la société de gestion s’occupe de tout.
Revenus réguliers : Les loyers sont distribués trimestriellement, voir mensuellement, offrant un complément de revenus souple sans les contraintes du bailleur.
Fiscalité et modes de détention variés : En pleine propriété, en nue-propriété, en usufruit, dans l’enveloppe fiscale de l’assurance-vie ou en direct… Les SCPI s’adaptent à des objectifs patrimoniaux très différents (revenus, optimisation IR, transmission).
Possibilité d’investir à crédit : Comme pour un bien immobilier classique, les SCPI sont accessibles à crédit.
Outil de transmission souple, économique et pratique, permettant d’éviter les lourdeurs de l’immobilier en direct et les tensions liées à l’indivision :
- Transmission simple et sans frais de mutation : Contrairement à un bien immobilier détenu en direct, la transmission de parts de SCPI n’entraîne pas de frais de notaire liés à la mutation immobilière. Seuls les droits de succession s’appliquent, ce qui rend la transmission moins coûteuse.
- Un actif facilement partageable : Chaque héritier peut recevoir directement des parts, en pleine propriété, sans se retrouver en indivision ni devoir gérer un bien immobilier commun.
- Continuité des revenus : Les héritiers deviennent simplement nouveaux associés de la SCPI. Ils continuent à percevoir les revenus distribués, sauf décision contraire des héritiers lors de la liquidation de la succession.
- Valorisation successorale transparente : La valeur des parts transmises est déterminée selon la valeur de retrait ou la valeur de marché, ce qui facilite l’évaluation de l’actif dans la déclaration de succession.
5 inconvénients à connaître
Rendement non garanti : Les loyers peuvent varier, la valeur de part également (à la hausse comme à la baisse). En effet, les SCPI restent un investissement immobilier, donc exposé au marché immobilier (défaillance du locataire, baisse de la valeur de l’immobilier).
Liquidité moins immédiate qu’un produit financier : La revente peut prendre du temps selon la SCPI et le contexte de marché.
Frais de gestion à prendre en compte : Ils rémunèrent la gestion professionnelle de l’intermédiaire, mais impactent le rendement net pour le détenteur de parts de SCPI.
L’investissement doit s’envisager sur le long terme (a minima 8 ans, idéalement au-delà de 10 ans) : Le sous-jacent reste un actif immobilier, avec des frais de souscription qu’il faut amortir.
Sensibilité aux cycles immobiliers : Comme tout investissement immobilier, les SCPI peuvent traverser des phases de marché moins favorables. Certaines périodes entraînent une baisse des valeurs de part — notamment dans le secteur du bureau, longtemps pilier historique mais aujourd’hui sous pression (hausse des taux, vacance locative, besoins de rénovation). Les SCPI restent également sensibles à l’évolution des taux d’intérêt et aux restructurations sectorielles.
Quelques notions clés à connaître, avant d'investir en SCPI
SCPI : Une SCPI est un placement immobilier mutualisé : au lieu d’acheter un immeuble seul, vous investissez dans un ensemble d’immeubles gérés collectivement.
Vous achetez des parts, ce qui vous permet de percevoir une fraction des loyers issus du patrimoine de la SCPI.
En devenant porteur de parts, vous devenez associé de la SCPI.
Société de gestion : Entité qui gère la SCPI (achats, travaux, locations). Qualité de la gestion = clé de performance.
Capitalisation : la taille totale de la SCPI. Une capitalisation importante signifie une meilleure diversification du patrimoine. Une diversification géographique et sectorielle renforce la sécurité de l’investissement, car les risques sont mieux répartis ( on parle alors de SCPI diversifiée).
Collecte : La collecte correspond aux sommes investies par les nouveaux épargnants dans la SCPI.
Une collecte maîtrisée montre que la SCPI grandit de façon équilibrée : elle reçoit suffisamment d’argent pour investir, sans être obligée d’acheter trop vite ou dans de mauvaises conditions. C’est un indicateur de bonne gestion.
À l’inverse, une collecte faible ou inexistante peut être un signal d’alerte : la SCPI manque de nouveaux investisseurs, ce qui peut rendre plus difficile la revente des parts ou limiter les investissements futurs.
Prix de part : la valeur d’achat d’une part. Ce prix n’est pas figé : il peut augmenter ou baisser au fil du temps, en fonction de l’évolution du marché immobilier et de la valeur du patrimoine détenu par la SCPI.
Délai de jouissance : Le délai de jouissance est la période qui suit votre achat de parts, durant laquelle vous ne percevez pas encore les loyers. En pratique : vous devenez associé immédiatement, mais vos parts commencent à “produire des revenus” seulement après ce délai.
SRI (Summary Risk Indicator) : C’est un indice de 1 à 7 qui mesure le niveau de risque d’un placement (SRI 1 = très faible risque/SRI 7 = risque très élevé).
Il permet de savoir à quel point la valeur de votre investissement peut varier (volatilité) et si vous pouvez perdre du capital.
En pratique :
SRI bas (1–2) → placement très stable, peu de variations, rendement limité.
SRI moyen (3–4) → compromis entre sécurité et performance.
SRI élevé (5–7) → fortes variations possibles, potentiel de rendement plus important mais risque de perte en capital plus élevé.
C’est un indicateur obligatoire, commun à tous les produits financiers, qui aide l’investisseur à vérifier si le placement est cohérent avec son profil et son horizon d’investissement.
Taux de Distribution (TD) : Correspond au rendement annuel brut versé aux associés. Il indique le niveau de revenus générés par la SCPI chaque année.
En 2025, le rendement moyen des SCPI s’établit à 4,91 % (En 2025, certaines catégories se distinguent nettement : les SCPI diversifiées et les SCPI logistiques affichent des rendements supérieurs à cette moyenne).
Performance globale annuelle (PGA) : combine deux éléments :
- le Taux de Distribution (les revenus versés chaque année),
- la variation du prix de souscription (hausse ou baisse du prix de part).
Autrement dit, la PGA mesure la performance totale de la SCPI sur une année, en intégrant à la fois les loyers perçus et l’évolution de la valeur des parts.
Taux de Rendement interne (TRI) : Le TRI mesure la rentabilité réelle d’un investissement sur une période donnée. Contrairement à un simple rendement annuel, il prend en compte tout ce qui influence la performance :
- les revenus distribués (dividendes),
- l’évolution du prix de part (hausse ou baisse),
- les frais liés à l’investissement,
- et surtout le temps : le TRI intègre le fait que 1 € aujourd’hui ne vaut pas 1 € dans 10 ans.
En résumé : Le TRI donne une vision complète et réaliste de la performance d’une SCPI, en tenant compte de l’ensemble des flux financiers et de leur chronologie.
Taux d’Occupation Financier (TOF) : Mesure la part des loyers réellement encaissés par la SCPI par rapport aux loyers qu’elle devrait percevoir si tous ses immeubles étaient loués.
En d’autres termes : TOF élevé = immeubles bien loués = revenus sécurisés pour les associés. TOF faible = vacances locatives ou impayés = revenus moins stables.
Report à nouveau (RAN) : Correspond aux réserves que la SCPI met de côté. Ces sommes ne sont pas distribuées immédiatement : elles servent de coussin de sécurité pour stabiliser les revenus si les loyers baissent temporairement.
En pratique : le RAN permet à la SCPI de maintenir un niveau de distribution régulier, même en cas de vacance locative ou d’imprévus.
Valeur de réalisation : La valeur de réalisation correspond à la valeur du patrimoine immobilier de la SCPI, une fois que l’on a soustrait les dettes et ajouté la trésorerie. En d’autres termes : c’est ce que « vaudrait » la SCPI si l’on vendait tous ses immeubles aujourd’hui, en tenant compte de leur valeur réelle sur le marché.
Valeur de reconstitution : Elle représente le coût théorique pour reconstruire la SCPI, c’est-à-dire racheter l’ensemble de son patrimoine immobilier et reconstituer son fonctionnement.
Elle inclut : la valeur des immeubles, les frais liés à l’acquisition (notaire, droits, travaux…), la trésorerie, et les dettes éventuelles.
En d’autres termes : c’est la valeur “réelle” du patrimoine, frais inclus.
L’AMF (Autorité des Marchés Financiers) impose que le prix de souscription d’une SCPI reste dans une marge de ±10 % autour de la valeur de reconstitution.
Si le prix de part s’éloigne trop de cette valeur, la SCPI doit ajuster son prix (à la hausse ou à la baisse). Cette règle garantit que le prix de part reste cohérent avec la valeur réelle du patrimoine.
Valeur de retrait : C’est le montant Net que vous recevez lorsque vous revendez vos parts de SCPI.
Elle correspond au prix de souscription diminué des frais (principalement les frais d’entrée).
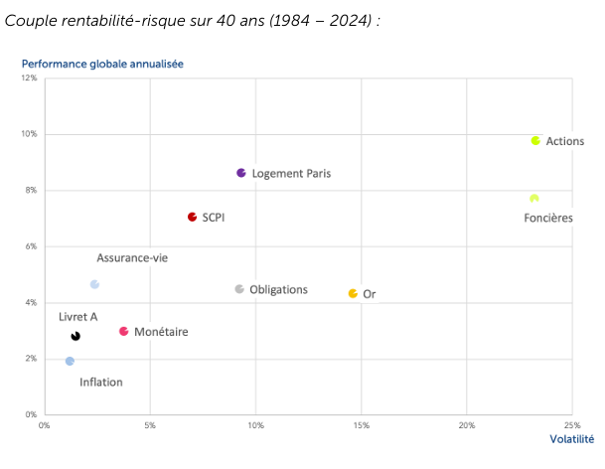
Comment les SCPI se situent-elles en terme de performance et de niveau de risque par rapport aux autres placements traditionnels ?
Sur 40 ans, les SCPI se distinguent par un équilibre entre performance et stabilité :
Elles offrent un rendement supérieur à la plupart des placements traditionnels, tout en conservant une volatilité bien plus faible que les actifs les plus dynamiques comme les actions ou les foncières cotées.
Cependant toutes les SCPI ne se valent pas. Il faut rester sélectif, analyser la qualité de la gestion, le patrimoine, les indicateurs clés… et garder en tête que la performance passée ne garantit jamais la performance future.
Conclusion
Il est donc indispensable d’être sélectif, en analysant : la solidité de la société de gestion et sa capacité à investir dans des actifs de qualité, la transparence des reportings, la qualité du patrimoine immobilier, la stratégie sectorielle (santé, logistique, diversifiée, Europe…), la liquidité. Et avant tout investissement, de rester aligné avec vos objectifs patrimoniaux (en l’absence de tolérance au risque de perte en capital ou avec un horizon d’investissement inférieur à huit ans, la SCPI ne constitue pas une solution pertinente).
Besoin d'échanger ?
 Contactez-moi pour un premier échange personnalisé en réservant un rappel téléphonique.